$10 Billion ObamaCare Fraud Probe Sparks New Questions
Few issues capture public attention more quickly than allegations involving billions of taxpayer dollars. When federal officials announced that a suspected fraud scheme targeting ObamaCare could involve as much as 10 billion dollars, the story immediately became one of the most closely watched developments in American healthcare policy. Beyond the staggering financial figure, the allegations have renewed debate over how federal healthcare programs are monitored, whether existing safeguards are sufficient, and how government agencies can better protect public funds from sophisticated fraud schemes.
According to statements from the Trump administration, investigators are examining what officials describe as a large-scale operation that allegedly exploited parts of the Affordable Care Act, commonly known as ObamaCare. While the investigation is ongoing and many facts remain under review, the announcement alone has generated widespread discussion among lawmakers, policy experts, healthcare providers, and taxpayers who want to understand how such a significant amount of money could have been placed at risk.
The reported scale of the investigation immediately distinguishes it from ordinary healthcare fraud cases. Healthcare fraud has existed for decades and has affected both public and private insurance systems. Every year, federal authorities investigate thousands of fraudulent claims involving false billing, identity theft, unnecessary medical procedures, and organized criminal networks attempting to exploit government reimbursement programs. However, an alleged scheme involving approximately 10 billion dollars represents an extraordinary level of financial exposure, making the investigation especially significant if the allegations are ultimately supported by evidence.
Federal officials have emphasized that the investigation is focused on protecting taxpayer resources and preserving confidence in federal healthcare programs. Programs funded by public money rely heavily on trust. Citizens expect their tax dollars to provide healthcare coverage for eligible individuals, support hospitals and medical providers, and ensure that patients receive necessary treatment. Whenever allegations emerge suggesting that billions of dollars may have been diverted through fraudulent activity, concerns naturally extend far beyond financial losses alone. Questions begin to arise about oversight, internal controls, compliance procedures, and the effectiveness of existing anti-fraud systems.
One of the central issues raised by the investigation is government oversight. Modern healthcare programs process millions of claims every year through highly complex digital systems. While technology has dramatically improved efficiency, it has also created opportunities for increasingly sophisticated fraud. Criminal organizations can exploit weaknesses in identity verification, billing procedures, provider enrollment, and reimbursement systems if adequate safeguards are not consistently maintained. As healthcare systems become more interconnected, detecting fraudulent activity often requires advanced data analysis, cross-agency cooperation, and continuous monitoring.
The reported ObamaCare investigation highlights why oversight remains essential in large federal programs. Effective oversight is not limited to reviewing financial reports after money has already been spent. Instead, it involves preventive measures designed to identify unusual patterns before significant losses occur. Artificial intelligence, predictive analytics, automated claim verification, and enhanced auditing procedures have become increasingly important tools for identifying suspicious transactions. Even so, investigators acknowledge that sophisticated fraud networks frequently adapt their methods to avoid detection, making continuous improvements in oversight necessary.
Another major issue raised by the allegations involves accountability. Whenever substantial public funds are involved, citizens expect government agencies to explain how taxpayer dollars are managed and what corrective actions will be taken if weaknesses are identified. Accountability extends beyond recovering financial losses. It also includes identifying systemic vulnerabilities, improving internal controls, and ensuring that similar schemes cannot be repeated in the future.
Healthcare experts often note that large-scale fraud rarely results from a single failure. Instead, it typically reflects multiple weaknesses occurring simultaneously. These may include insufficient verification procedures, delayed audits, inadequate coordination between agencies, outdated technology, or limited access to real-time financial data. Understanding precisely how an alleged fraud operation functioned is therefore one of the most important objectives of any federal investigation.
Transparency has also become a significant part of the national conversation. Public confidence depends not only on successful investigations but also on clear communication from government officials. As investigators continue reviewing evidence, officials have stressed that allegations remain subject to legal review and due process. Large investigations frequently require months of financial analysis, interviews, document collection, and cooperation between federal agencies before definitive conclusions can be reached. Maintaining transparency throughout that process helps reduce misinformation while allowing investigators to complete their work without unnecessary interference.
The reported investigation has also renewed discussion about the importance of fraud prevention rather than fraud response alone. Recovering stolen money is often far more difficult than preventing fraudulent payments in the first place. Many policy specialists argue that strengthening verification systems before claims are approved may produce greater long-term savings than relying primarily on investigations after fraudulent payments have already been issued.
Independent verification has become an increasingly important component of healthcare administration. Rather than depending on a single review process, multiple layers of verification can significantly reduce opportunities for fraud. Identity confirmation, provider credential verification, automated claim screening, transaction monitoring, and independent auditing all contribute to a stronger defense against financial abuse. While no system can eliminate fraud entirely, multiple safeguards substantially improve the likelihood that suspicious activity will be detected earlier.
Technology will almost certainly play a larger role in future healthcare oversight. Artificial intelligence is already being used to identify abnormal billing patterns, detect duplicate claims, analyze provider behavior, and recognize networks that appear statistically inconsistent with normal healthcare utilization. Machine learning systems can examine millions of transactions far more quickly than traditional manual reviews, allowing investigators to prioritize the highest-risk cases for further examination.
At the same time, technological improvements must be balanced with privacy protections. Healthcare information contains highly sensitive personal data, requiring strict safeguards under federal privacy laws. Policymakers therefore face the challenge of improving fraud detection while continuing to protect patient confidentiality and medical records. Achieving that balance remains one of the most complex aspects of modern healthcare administration.
The political implications of the investigation are equally significant. Healthcare policy has long been one of the most debated issues in American politics, with differing views regarding the appropriate role of government, insurance markets, and regulatory oversight. Any major investigation involving ObamaCare is therefore likely to receive extensive public attention, not only because of the financial allegations but also because healthcare remains a central political issue affecting millions of Americans.
Despite the intense public interest, it is important to distinguish between allegations and confirmed findings. Federal investigators continue to review available evidence, and official conclusions depend on the outcome of that investigative process. Responsible reporting requires recognizing that large financial figures reported during investigations do not automatically represent proven criminal conduct or final judicial findings. Instead, they reflect the scope of allegations being examined by investigators.
Regardless of the investigation's final outcome, the case illustrates several broader lessons for public administration. First, programs managing billions of taxpayer dollars require continuous oversight rather than periodic review. Second, fraud prevention technologies must evolve as rapidly as fraudulent schemes themselves. Third, transparency and accountability remain essential for maintaining public trust in government institutions. Finally, effective cooperation among investigative agencies, healthcare providers, financial analysts, and technology specialists is critical to identifying complex fraud networks before financial losses become even greater.
For policymakers, the reported ObamaCare investigation represents an opportunity to evaluate existing safeguards and determine whether additional reforms are needed. Potential improvements may include enhanced provider verification, expanded real-time monitoring, stronger identity authentication, increased interagency data sharing, more frequent audits, and broader use of advanced analytical technologies capable of detecting suspicious financial behavior earlier in the payment process.
For taxpayers, the investigation serves as a reminder that protecting public funds requires constant vigilance. Healthcare programs operate on an enormous scale, processing millions of transactions involving hospitals, physicians, pharmacies, laboratories, insurers, and patients across the country. Even relatively small weaknesses can create opportunities for significant financial abuse when multiplied across such a vast system.
Ultimately, the reported $10 billion ObamaCare fraud investigation is about much more than one headline. It represents a broader discussion about how governments manage public resources, how modern technology can strengthen oversight, and how accountability helps preserve confidence in essential public institutions. Whether the investigation ultimately confirms every allegation or uncovers a more limited scope of wrongdoing, the issues it raises regarding transparency, verification, fraud prevention, and responsible stewardship of taxpayer dollars will likely influence future healthcare policy for years to come.
As investigators continue gathering evidence, the most responsible approach is to follow verified developments rather than speculation. The investigation is ongoing, legal processes remain active, and additional facts may emerge over time. What is already clear, however, is that the allegations have renewed national attention on one of the most fundamental responsibilities of government: ensuring that public healthcare funding reaches the people it is intended to serve while protecting every taxpayer dollar through effective oversight, rigorous accountability, and continuous improvement of fraud prevention systems.
ÁLVARO OBLIGÓ A SU MADRE ANCIANA A LIMPIAR EL SUELO DE RODILLAS… PERO CUANDO CLAUDIA DIJO «LA CASA ESTÁ A SU NOMBRE», EL MALETÍN QUE ÉL ESCONDÍA REVELÓ UNA TRAICIÓN IMPERDONABLE
PARTE 1: LA VERDADERA DUEÑA DE LA CASA
—¡De rodillas! Así no queda limpio.
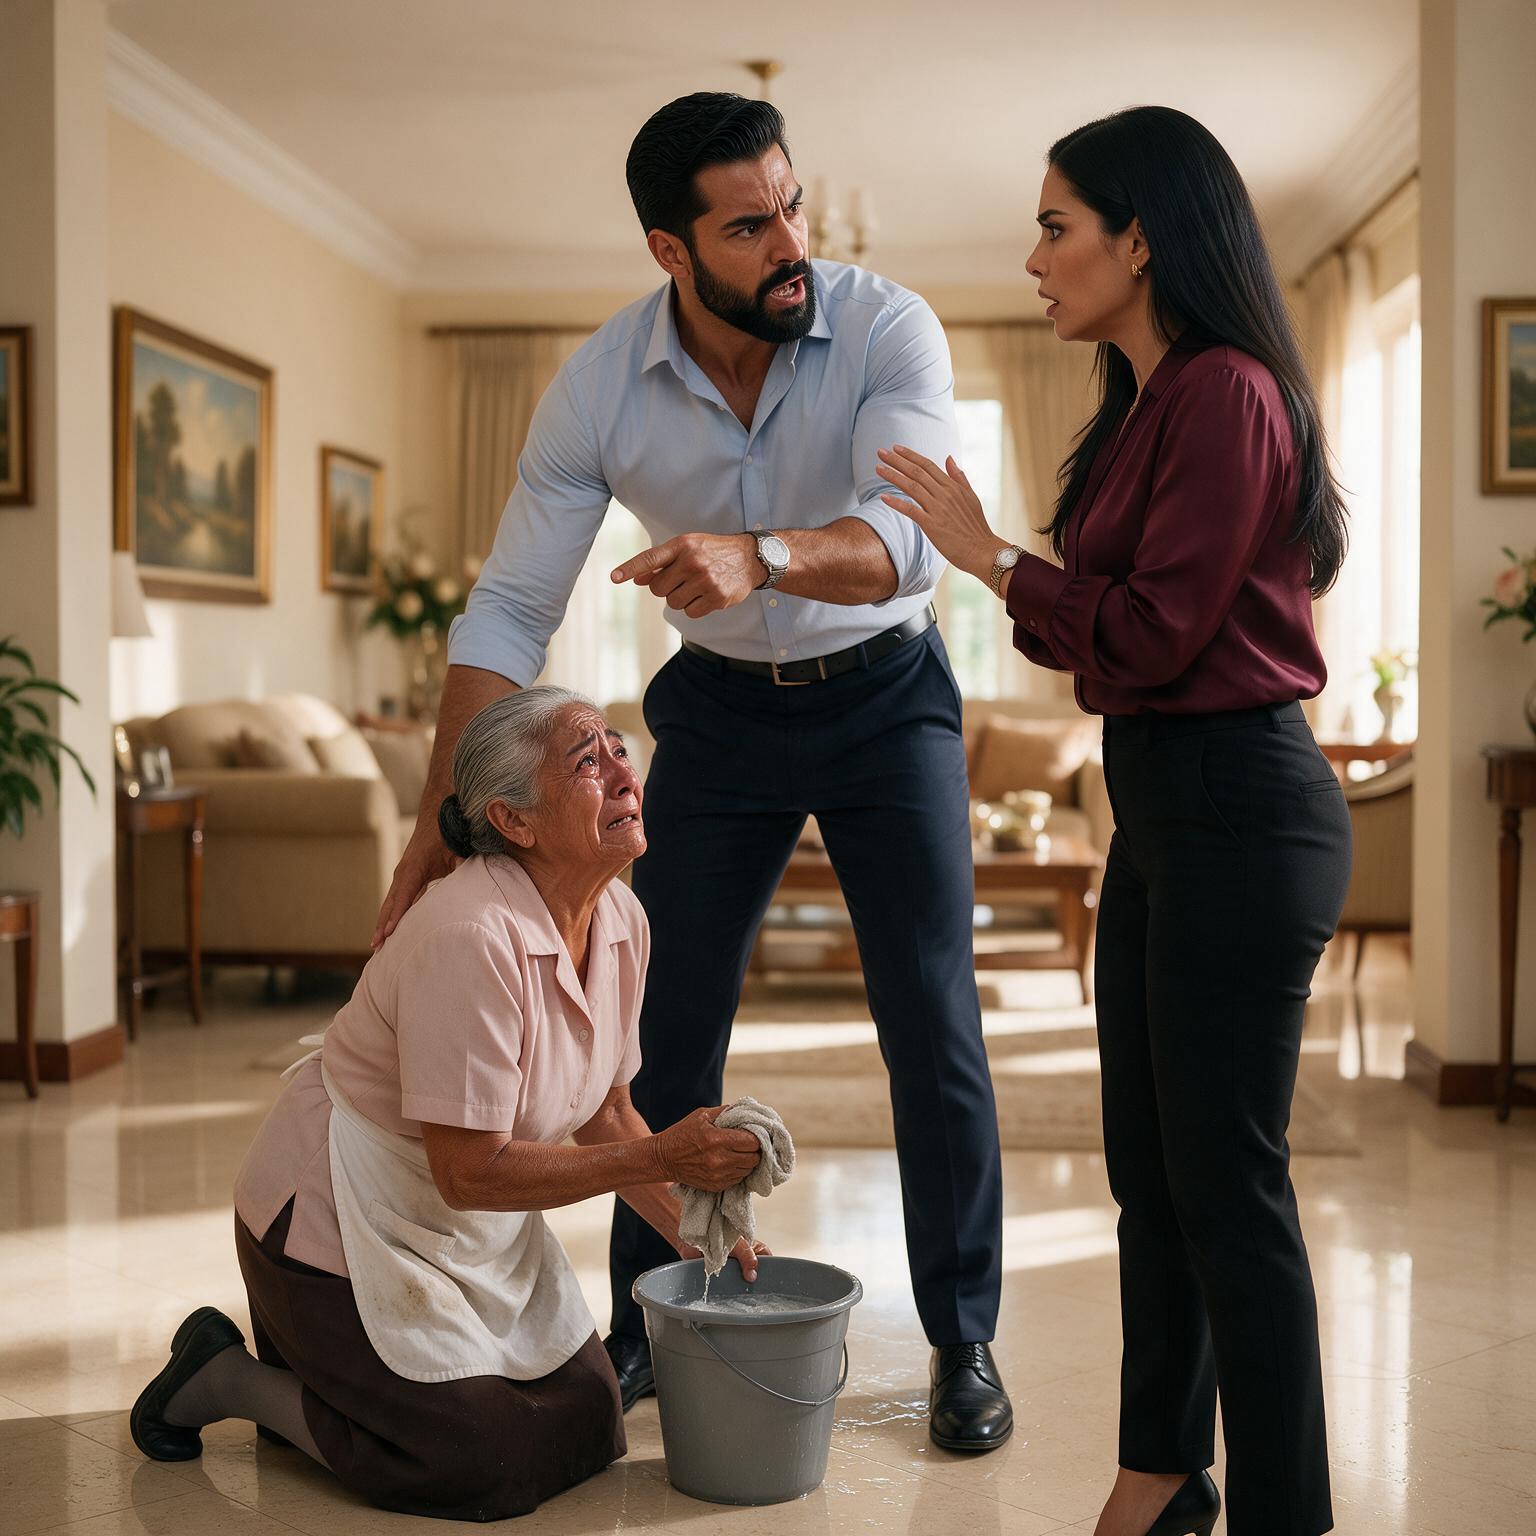
La voz de Álvaro resonó en el salón mientras Teresa pasaba lentamente un paño húmedo por el suelo. La anciana llevaba casi una hora arrodillada junto a un cubo de metal. Tenía las manos temblorosas y sentía un dolor punzante que subía desde las rodillas hasta la espalda.
A sus setenta y seis años, ya no poseía la fuerza de antes. Sin embargo, su hijo parecía incapaz de comprenderlo.
—Hijo, me duelen mucho las rodillas —murmuró.
Álvaro señaló una mancha cerca del sofá.
—Pues termina esa parte y después descansas. Tengo una reunión importante y no quiero encontrar la casa sucia cuando regrese.
Teresa levantó la mirada.
Durante años había intentado convencerse de que su hijo solo atravesaba una mala época. Primero perdió su empresa. Después llegó con dos maletas y le pidió quedarse unas semanas. Teresa le abrió las puertas sin imponer condiciones.
Las semanas se convirtieron en meses.
Más tarde, Álvaro llevó a vivir allí a Claudia, su esposa. Poco a poco comenzó a comportarse como propietario. Cambió algunos muebles, trasladó las fotografías de Teresa a un cajón y empezó a presentarse ante los vecinos como dueño de la vivienda.
Teresa permaneció en silencio porque temía perder al único hijo que le quedaba.
—Podrías contratar a alguien —dijo ella—. La pensión apenas me alcanza, pero intentaré pagar una parte.
Álvaro soltó una risa amarga.
—¿Contratar a alguien mientras tú vives aquí sin aportar nada?
La anciana lo miró, desconcertada.
—Esta es mi casa.
El rostro de Álvaro se endureció.
—No empieces otra vez con eso.
—Tu padre y yo la compramos hace cuarenta años.
—Papá quería dejármela. Lo sabes perfectamente.
—Pero nunca lo hizo.
Álvaro se inclinó sobre ella.
—Si sigues repitiendo esas tonterías, acabarás en una residencia. Allí nadie tendrá paciencia contigo.
Teresa bajó la mirada. Aquella amenaza siempre conseguía silenciarla.
En ese momento se escucharon unos pasos en el pasillo.
Claudia apareció en el salón con una carpeta bajo el brazo. Había regresado antes del trabajo y se quedó inmóvil al ver a Teresa arrodillada, el cubo junto a ella y a Álvaro señalándole el suelo.
—¿Qué está pasando aquí?
Álvaro cambió inmediatamente de expresión.
—Nada. Mi madre insistió en limpiar.
—Eso no es verdad —susurró Teresa.
Claudia dejó la carpeta sobre la mesa.
—¿Por qué obligas a tu madre a limpiar de rodillas?
—No la estoy obligando. Vive aquí, come aquí y no paga nada. Tiene que ganárselo.
Teresa cerró los ojos. Escuchar aquellas palabras delante de otra persona multiplicaba su vergüenza.
Claudia se acercó, ayudó a la anciana a levantarse y la acompañó hasta el sofá.
—No vuelva a arrodillarse —le pidió.
Álvaro cruzó los brazos.
—No te metas en algo que no entiendes.
—Lo entiendo mejor de lo que imaginas.
—Es mi madre y esta es mi casa.
Claudia abrió la carpeta.
—Entonces, ¿por qué la casa está a su nombre?
El silencio fue absoluto.
Álvaro miró primero a su esposa y después a Teresa. Por primera vez, la anciana vio miedo en sus ojos.
—¿De qué estás hablando?
—Esta mañana fui al Registro de la Propiedad. Teresa Vega figura como única propietaria. No existe ninguna herencia a tu favor ni ningún documento que te conceda derechos sobre la vivienda.
—Mi padre pagó esta casa.
—La escritura demuestra que tus padres la compraron juntos. Cuando él murió, su parte pasó legalmente a Teresa.
Álvaro golpeó la mesa con la palma.
—¿Por qué has investigado a mi familia?
—Porque ayer recibí una llamada de una inmobiliaria preguntando si estaba de acuerdo con vender nuestra casa.
Teresa se incorporó sobresaltada.
—¿Venderla?
Álvaro miró hacia el maletín de cuero que había dejado junto al sofá.
Claudia siguió su mirada.
—¿Qué hay dentro de ese maletín?
—Documentos de mi empresa.
—Ábrelo.
—No tienes derecho a exigirme nada.
Claudia se acercó al maletín, pero Álvaro se interpuso.
—He dicho que no lo toques.
La violencia de su reacción confirmó sus sospechas.
Teresa comenzó a llorar.
—Álvaro, dime que no intentabas vender mi casa.
—Solo necesitaba conseguir liquidez. Iba a comprar otra vivienda para todos.
—¿Con qué autorización?
—Soy tu único hijo. Algún día todo esto será mío.
La anciana lo contempló como si acabara de descubrir a un desconocido.
—¿Estás esperando que muera?
Álvaro no respondió.
Claudia tomó el maletín antes de que él pudiera impedirlo. Estaba cerrado con una combinación, pero Teresa recordó que su hijo utilizaba siempre la fecha de nacimiento de su padre.
Marcó los seis números.
El cierre se abrió.
En el interior encontraron un contrato de compraventa, extractos bancarios y una copia de un poder notarial. La supuesta firma de Teresa aparecía al final de varias páginas.
Ella tomó uno de los documentos.
—Yo nunca firmé esto.
Claudia revisó los extractos.
—Se han transferido más de noventa mil euros desde su cuenta a la empresa de Álvaro.
—Ese dinero era para mi tratamiento —dijo Teresa—. Tu padre lo ahorró antes de morir.
Álvaro intentó arrebatarle los papeles.
—Puedo explicarlo.
—Explícalo delante de un abogado —respondió Claudia.
El timbre de la casa sonó en ese instante.
Álvaro se quedó completamente pálido.
Claudia miró a Teresa.
—Esta mañana, después de descubrir quién era la verdadera propietaria, llamé a alguien.
Abrió la puerta.
Un hombre con traje gris esperaba al otro lado. Llevaba una carpeta negra y una identificación profesional en la mano.
—Doña Teresa —dijo—, soy Julián Robles. He venido porque creemos que su hijo no solo intentó vender su casa.
El abogado miró a Álvaro.
—También pudo utilizar su identidad para solicitar varios préstamos.
PARTE 2: LOS DOCUMENTOS DEL MALETÍN
Julián extendió los documentos sobre la mesa. Teresa permanecía sentada en el sofá, sujetando el paño con el que había limpiado el suelo. Claudia se sentó a su lado, mientras Álvaro caminaba nerviosamente por el salón.
—El poder notarial fue firmado hace dos años —explicó el abogado—, durante la hospitalización de doña Teresa.
La anciana recordó aquel día. Había sufrido una neumonía y apenas podía mantenerse despierta. Álvaro le llevó varios papeles asegurando que eran necesarios para pagar el hospital y gestionar la medicación.
Ella confió en él.
—No sabía lo que estaba firmando —dijo.
—El poder le permitía administrar sus cuentas —continuó Julián—, pero no apropiarse del dinero ni vender la vivienda para beneficio personal.
Álvaro señaló los extractos.
—Todo fue para mantener la casa y pagar los gastos.
—¿Noventa mil euros? —preguntó Claudia—. ¿Cuánto cuesta ese reloj que llevas? ¿Y el coche nuevo que dijiste que había pagado tu empresa?
Álvaro guardó silencio.
El abogado mostró otro documento.
—Encontramos tres préstamos solicitados utilizando los ingresos y la propiedad de su madre como garantía. Si la operación de venta hubiera continuado, doña Teresa habría perdido la casa y todavía conservaría una deuda considerable.
La anciana se llevó una mano al pecho.
—Querías dejarme en la calle.
—¡No! —exclamó Álvaro—. Pensaba recuperar el dinero antes de que nadie lo descubriera.
—Eso no cambia lo que hiciste —respondió Claudia.
Él se volvió hacia su madre.
—Necesitaba salvar mi empresa. Si cerraba, lo perdía todo.
Teresa levantó la vista.
—Cuando perdiste tu negocio, te abrí mi casa. Cuando no podías pagar tus deudas, compartí contigo mi pensión. Cuando tu esposa llegó, le cedí la habitación más grande. ¿Qué más necesitabas quitarme?
—No fue así.
—Me obligaste a limpiar de rodillas en la casa que compré trabajando durante cuarenta años.
Álvaro bajó la cabeza, pero aún intentó justificarse.
—Tú nunca entendiste la presión que tenía.
—Y tú nunca entendiste mi miedo —contestó Teresa—. Cada día pensaba que, si me enfrentaba a ti, me abandonarías. Por eso soporté tus órdenes y tus amenazas. Preferí vivir como una criada antes que aceptar que mi propio hijo había dejado de quererme.
Aquellas palabras destruyeron las últimas defensas de Álvaro.
Claudia se quitó lentamente el anillo de casada y lo dejó sobre la mesa.
—¿Qué haces? —preguntó él.
—No puedo continuar al lado de un hombre que utiliza a su madre y falsifica documentos.
—Tú también viviste aquí.
—Porque me dijiste que la casa era tuya. Pensaba que Teresa se empeñaba en ayudar con la limpieza. Nunca imaginé que la amenazabas cuando yo no estaba.
Claudia tomó su bolso.
—No espero que ella me perdone por no haberlo visto antes, pero no participaré un día más en esta mentira.
Álvaro se acercó a Teresa.
—Mamá, no permitas que denuncien. Puedo devolverte el dinero.
—¿Cómo?
—Venderé el coche. Cerraré la empresa. Trabajaré en lo que sea necesario.
—¿Y mi firma?
—Cometí un error.
Teresa negó lentamente.
—Un error es olvidar una fecha. Tú planeaste cada documento mientras me llamabas inútil dentro de mi propia casa.
Julián explicó que el poder quedaría revocado aquella misma tarde. También bloquearían las operaciones pendientes y denunciarían las firmas falsificadas. Álvaro tendría cuarenta y ocho horas para abandonar la vivienda.
—Soy tu hijo —dijo él desesperadamente.
—Precisamente por eso duele tanto.
Dos días después, Álvaro salió con tres maletas. Antes de cruzar la puerta miró el salón, el cubo de metal y a Teresa sentada junto a la ventana.
Esperó que ella lo detuviera.
No lo hizo.
Durante los meses siguientes, Teresa recuperó parte del dinero. El coche y varios bienes de Álvaro fueron vendidos para cubrir las deudas. La investigación demostró que había utilizado los ahorros de su madre para sostener una empresa que llevaba años quebrada.
Claudia solicitó el divorcio, pero continuó visitando a Teresa. No buscaba una herencia ni un lugar donde vivir. La acompañaba al médico, la ayudaba con los trámites y, sobre todo, se sentaba a escucharla.
Casi un año después, Álvaro regresó.
Ya no llevaba reloj caro ni ropa elegante. Trabajaba como empleado en un almacén y entregaba cada mes una parte de su salario para devolver lo robado.
Encontró a Teresa regando las plantas del salón.
—No he venido a pedirte que retires la denuncia —dijo—. Solo quería decirte que ahora comprendo algo.
Teresa esperó.
—Yo creía que esta casa me pertenecía porque algún día la heredaría. Pero fui yo quien dejó de merecer entrar en ella.
Su madre no lo abrazó.
Tampoco lo perdonó de inmediato.
Señaló una silla frente a ella.
—Puedes sentarte diez minutos.
Álvaro obedeció.
Por primera vez en muchos años, no dio ninguna orden.
Junto a la puerta seguía el viejo cubo de metal, limpio y vacío. Teresa había decidido conservarlo como recordatorio, no de la humillación que sufrió, sino del momento en que dejó de tener miedo.
Álvaro pensó que lo peor sería perder la casa, el dinero y su matrimonio.
Pero su verdadero castigo fue comprender que aquella anciana arrodillada había sido la única persona que lo amó sin pedir nada a cambio.
Y él casi la dejó sin hogar dentro de la casa que siempre había sido de ella.